Buying a Home in the U.S. as a Turkish Citizen: B1/B2 Tourist Visa & Foreign National Loans

Can you buy a house in the USA as a Turkish citizen? Yes, and you do not need U.S. citizenship, a Green Card, or even a Social Security Number (SSN) to do it. Thousands of Turkish investors and families own U.S. property today through Foreign National loans, a mortgage category designed for buyers who live outside the United States. In this guide, we explain how it works with a B1/B2 tourist visa, what lenders typically require, and how the process unfolds from pre-approval to remote closing.

Key Takeaways

  • No federal law requires U.S. citizenship or residency to own real estate in the United States.
  • A B1/B2 tourist visa does not prevent you from buying property, and lenders commonly accept a valid Turkish passport and visa for Foreign National loans.
  • Foreign National loans do not require an SSN or U.S. credit history. Underwriting relies on your assets, documentation, and, for investment properties, the property’s rental income.
  • Down payments are typically higher than for U.S. residents, often in the 20% to 30% range depending on the lender and program.
  • The entire process can often be completed remotely, including closing.

Can a Turkish Citizen Buy a House in the USA?

Yes. The United States generally allows non-citizens and non-residents to purchase residential and investment real estate. Ownership rules are set mostly at the state level, and some states have introduced restrictions on certain foreign buyers, particularly for agricultural land or property near sensitive facilities. Before choosing a state or property, confirm the current rules with a licensed real estate attorney or agent.
Turkish passport next to a U.S. flag on a wooden table

Can You Buy a Home With a B1/B2 Tourist Visa?

Yes. A B1/B2 visa does not restrict you from owning U.S. real estate. It is important to understand what it does and does not do:

  • It allows you to travel to the U.S. for business or tourism, including to view properties.
  • It does not authorize you to work in the United States.
  • Owning property does not grant a visa, Green Card, or any immigration benefit.

Many Foreign National lenders ask for a valid passport and a valid U.S. visa as identification, which is why B1/B2 holders can usually start the process without any special visa category.

What Is a Foreign National Loan?

A Foreign National loan is a mortgage for borrowers who are not U.S. citizens or permanent residents and often have no U.S. credit history or SSN. Instead of a traditional credit score, lenders evaluate:

  • Proof of funds for the down payment, closing costs, and reserves
  • International credit references or alternative credit documentation
  • Identity documents (passport and visa)
  • For investment properties, the property’s expected rental income

Foreign National DSCR Loans

Many investors choose a DSCR (Debt Service Coverage Ratio) loan, which qualifies the property rather than your personal income. DSCR is calculated as:

DSCR = Gross monthly rent ÷ Monthly PITIA (principal, interest, taxes, insurance, and HOA dues)

For example, if a property rents for $2,500 per month and the monthly PITIA is $2,000, the DSCR is 1.25. Many lenders look for a ratio of 1.0 or higher, though guidelines vary. Because the approval is based on the property’s cash flow, you generally do not need U.S. pay stubs or tax returns.
Calculator and financial documents used to calculate a DSCR loan

Typical Requirements for Turkish Buyers

Requirements differ by lender and program, but most Foreign National loans include:

  • Valid Turkish passport and valid U.S. visa (B1/B2 or another visa category)
  • Down payment: commonly 20% to 30% of the purchase price
  • Reserves: proof of several months of mortgage payments (PITIA) in verified funds, often 6 to 12 months
  • Source of funds documentation: bank statements showing where your funds come from
  • Property type: typically second homes and investment properties; primary residence options are more limited
  • Standard property steps: appraisal, title search, and homeowners insurance

All programs are subject to lender approval and underwriting guidelines.
Borrower reviewing and signing mortgage loan documents

Step-by-Step: How to Buy U.S. Property From Turkey

  • Get pre-approved. Speak with a licensed mortgage broker to review your budget, down payment, and the right program. A pre-approval letter makes your offer competitive.
  • Choose a state and property. Work with a local real estate agent who has experience with international buyers.
  • Make an offer and submit earnest money. This is usually sent by international wire transfer.
  • Complete underwriting and appraisal. Your broker coordinates documents with the lender.
  • Close remotely. Depending on the state and lender, closing documents may be signed through Remote Online Notarization (RON), at a U.S. consulate, or through an authorized notary with an apostille. You do not always need to travel to the U.S.
  • Record the deed and plan ownership. After closing, arrange property management if the home will be rented out.

Costs to Plan For

  • Down payment and reserves (see above)
  • Closing costs, which often range from roughly 2% to 5% of the purchase price, including lender, title, and appraisal fees
  • Interest rates, which are typically higher for Foreign National and DSCR programs than for conventional loans offered to U.S. residents
  • Ongoing costs: property taxes, insurance, HOA fees, maintenance, and property management

Taxes and Ownership: Plan Before You Buy

This is general information, not tax or legal advice. Non-resident owners should speak with a U.S. CPA and an attorney about:

  • Rental income reporting and whether an ITIN (Individual Taxpayer Identification Number) is needed
  • FIRPTA withholding when you sell the property
  • U.S. estate tax rules, which can apply to non-resident owners of U.S. property
  • Whether to hold the property personally or through an LLC
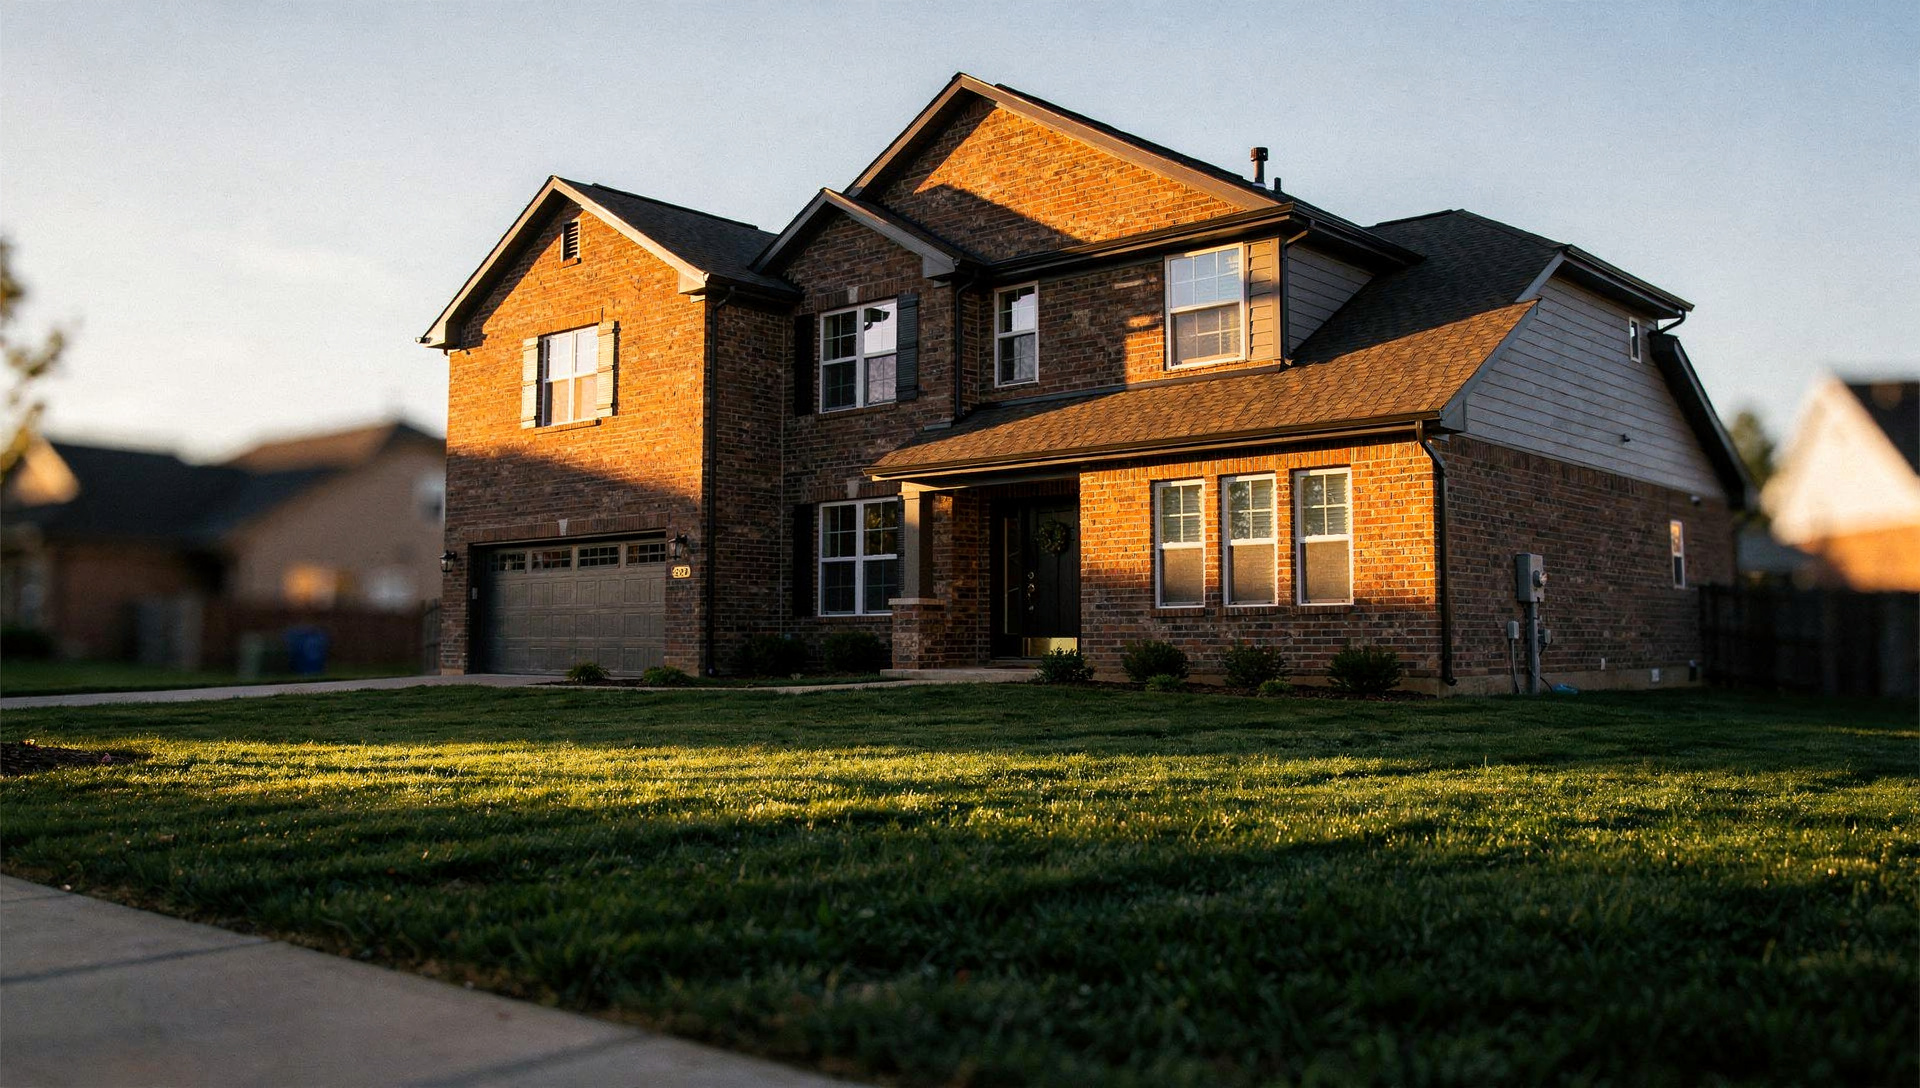
Brick single-family home in the United States at sunset

Why Turkish Investors Consider U.S. Real Estate

  • U.S. dollar-denominated asset, which can help diversify away from single-currency exposure
  • Rental income potential alongside long-term appreciation (neither is guaranteed)
  • A transparent, well-documented legal system for property ownership and title
  • Financing built for foreign buyers, so you can often use leverage rather than paying all cash

Common Mistakes to Avoid

  • Shopping for homes before getting pre-approved. In competitive markets, sellers prefer buyers with documented financing.
  • Underestimating reserves and closing costs. Budget for more than the down payment alone.
  • Ignoring tax planning until after closing.
  • Working with unlicensed intermediaries. Verify any mortgage professional’s license on the NMLS Consumer Access website.

Frequently Asked Questions

Do I need an SSN to buy a house in the U.S. as a Turkish citizen?

No. Foreign National loans are designed for borrowers without an SSN or U.S. credit history. You will typically need a valid passport and visa instead.

Can I buy a house in the USA with a tourist visa (B1/B2)?

Yes. A tourist visa does not prohibit property ownership, and many lenders accept B1/B2 holders for Foreign National loans. Ownership does not provide immigration status.

How much down payment do I need?

It varies by lender and program, but Foreign National loans commonly require 20% to 30% down. Some investor programs may differ based on the property and DSCR.

Do I have to travel to the U.S. to close?

Not necessarily. Many transactions can be completed remotely using Remote Online Notarization (RON), a consulate, or an apostilled notary process, depending on the state and lender.

Can I use the property as a primary residence?

Foreign National programs are mostly built for second homes and investment properties. Primary residence options are limited and depend on your immigration and residency status.

Which U.S. states can I buy in?

Turkish citizens can generally buy in any state, but state-specific rules and lender availability vary. Confirm both before choosing a property.

Start Your U.S. Home Buying Journey in Your Own Language

Buying property abroad should feel clear, not complicated. Our Turkish-speaking team compares options from a network of 200+ wholesale lenders to build the right financing structure for your goals, whether that is a family home, a rental property, or a long-term investment portfolio.

Book your free consultation:

  • Phone: (732) 895-5137
  • Email: info@mortgageturk.com
  • Website: www.mortgageturk.com

Disclaimer: This article is for informational purposes only and does not constitute legal, tax, or financial advice. Loan programs, down payment requirements, and rates vary by lender and are subject to underwriting approval. Mortgage Turk is an Equal Housing Lender. NMLS No: 2076728

Amerika’da Türk Vatandaşı Olarak Ev Almak: Turist Vizesi (B1/B2) ve Foreign National Kredileri

Türk vatandaşı olarak Amerika’da ev almak mümkün mü? Evet. Üstelik bunun için ABD vatandaşı olmanız, Yeşil Kart sahibi olmanız ve hatta Sosyal Güvenlik Numarası (SSN) almanız gerekmiyor. Bugün pek çok Türk yatırımcı ve aile, yurt dışında yaşayan alıcılar için tasarlanmış Foreign National kredileri sayesinde ABD’de gayrimenkul sahibi. Bu rehberde B1/B2 turist vizesiyle sürecin nasıl işlediğini, bankaların genellikle neler istediğini ve ön onaydan uzaktan kapanışa kadar tüm adımları anlatıyoruz.

Kısaca Bilmeniz Gerekenler

  • ABD’de gayrimenkul sahibi olmak için federal düzeyde vatandaşlık veya ikamet şartı bulunmuyor.
  • B1/B2 turist vizesi mülk almanıza engel değil; birçok borç veren Foreign National kredisi için geçerli Türk pasaportu ve vizeyi kabul ediyor.
  • Foreign National kredileri SSN veya ABD kredi geçmişi istemez. Onay; varlıklarınıza, belgelerinize ve yatırım mülklerinde evin kira getirisine göre verilir.
  • Peşinat, ABD’de yaşayanlara göre genellikle daha yüksektir; borç verene ve programa göre çoğunlukla %20 ile %30 arasındadır.
  • Kapanış dahil sürecin tamamı çoğu zaman uzaktan yürütülebilir.

Türk Vatandaşı Amerika’da Ev Alabilir mi?

Evet. ABD, vatandaş olmayan ve ülkede ikamet etmeyen kişilerin de konut ve yatırım amaçlı gayrimenkul satın almasına genel olarak izin verir. Mülkiyet kuralları büyük ölçüde eyalet düzeyinde belirlenir; bazı eyaletler özellikle tarım arazileri veya hassas tesislere yakın mülkler için belirli yabancı alıcılara kısıtlamalar getirmiştir. Eyalet ve mülk seçmeden önce güncel kuralları lisanslı bir emlak avukatı veya emlak danışmanıyla teyit edin.

Ahşap masada Türk pasaportu ve ABD bayrağı

B1/B2 Turist Vizesiyle Ev Alınabilir mi?

Evet. B1/B2 vizesi, ABD’de gayrimenkul sahibi olmanızı kısıtlamaz. Ancak vizenin neyi sağlayıp neyi sağlamadığını bilmek önemlidir:

  • ABD’ye seyahat etmenizi (iş veya turizm, mülk gezmek dahil) sağlar.
  • ABD’de çalışma izni vermez.
  • Mülk sahibi olmak size vize, Yeşil Kart veya herhangi bir göçmenlik hakkı kazandırmaz.

Birçok Foreign National borç veren, kimlik doğrulaması için geçerli pasaport ve geçerli ABD vizesi ister. Bu yüzden B1/B2 vizesi olanlar, özel bir vize kategorisine ihtiyaç duymadan süreci başlatabilir.

Foreign National Kredisi Nedir?

Foreign National kredisi, ABD vatandaşı veya daimi oturum sahibi olmayan; çoğu zaman SSN’si ve ABD kredi geçmişi bulunmayan borçlular için geliştirilmiş bir mortgage türüdür. Geleneksel kredi skoru yerine borç verenler şunlara bakar:

  • Peşinat, kapanış masrafları ve rezervler için fon kanıtı
  • Uluslararası kredi referansları veya alternatif kredi belgeleri
  • Kimlik belgeleri (pasaport ve vize)
  • Yatırım mülklerinde, evin beklenen kira geliri

Foreign National DSCR Kredileri

Pek çok yatırımcı, kişisel gelirinizi değil mülkün kendisini değerlendiren DSCR (Debt Service Coverage Ratio) kredisini tercih eder. DSCR şu şekilde hesaplanır:

DSCR = Aylık brüt kira ÷ Aylık PITIA (anapara, faiz, vergi, sigorta ve HOA aidatı)

Örneğin evin aylık kirası 2.500 dolar, aylık PITIA tutarı 2.000 dolar ise DSCR 1,25 olur. Birçok borç veren 1,0 veya üzeri bir oran arar; ancak kurallar değişkenlik gösterir. Onay, mülkün nakit akışına göre verildiği için genellikle ABD maaş bordrosu veya vergi beyannamesi gerekmez.

DSCR kredisi hesaplamasında kullanılan hesap makinesi ve mali belgeler

Türk Alıcılar İçin Genel Şartlar

Şartlar borç verene ve programa göre değişir, ancak çoğu Foreign National kredisinde şunlar yer alır:

  • Geçerli Türk pasaportu ve geçerli ABD vizesi (B1/B2 veya başka bir vize kategorisi)
  • Peşinat: genellikle satın alma bedelinin %20 ile %30’u
  • Rezerv: doğrulanmış fonlarla birkaç aylık mortgage ödemesi (PITIA) kanıtı, çoğunlukla 6 ila 12 ay
  • Fon kaynağı belgesi: paranızın nereden geldiğini gösteren banka hesap özetleri
  • Mülk türü: genellikle ikinci ev ve yatırım mülkü; birincil ikametgah seçenekleri daha sınırlıdır
  • Standart mülk adımları: ekspertiz (appraisal), tapu araştırması (title) ve konut sigortası

Tüm programlar borç verenin onayına ve değerlendirme (underwriting) kurallarına tabidir.

Mortgage kredi belgelerini inceleyen ve imzalayan alıcı

Adım Adım: Türkiye’den ABD’de Ev Almak

  • Ön onay alın. Lisanslı bir mortgage brokerı ile bütçenizi, peşinatınızı ve size uygun programı belirleyin. Ön onay mektubu teklifinizi güçlendirir.
  • Eyalet ve mülk seçin. Yabancı alıcılarla çalışma tecrübesi olan yerel bir emlak danışmanıyla ilerleyin.
  • Teklif verin ve kapora (earnest money) gönderin. Bu tutar genellikle uluslararası havale ile iletilir.
  • Underwriting ve ekspertiz sürecini tamamlayın. Belgelerin borç verenle koordinasyonunu broker yürütür.
  • Uzaktan kapanış yapın. Eyalete ve borç verene bağlı olarak kapanış belgeleri uzaktan online noter (RON), konsolosluk veya apostilli noter yoluyla imzalanabilir. Her zaman ABD’ye gitmeniz gerekmez.
  • Tapuyu tescil ettirin ve mülkiyet planınızı yapın. Ev kiraya verilecekse kapanıştan sonra mülk yönetimi düzenlenir.

Planlamanız Gereken Maliyetler

  • Peşinat ve rezervler (yukarıya bakın)
  • Kapanış masrafları; borç veren, title ve ekspertiz ücretleri dahil genellikle satın alma bedelinin kabaca %2 ile %5’i arasındadır
  • Faiz oranları; Foreign National ve DSCR programlarında genellikle ABD’de yaşayanlara sunulan konvansiyonel kredilerden daha yüksektir
  • Süregelen giderler: emlak vergisi, sigorta, HOA aidatı, bakım ve mülk yönetimi

Vergi ve Mülkiyet: Satın Almadan Önce Planlayın

Bu bölüm genel bilgidir, vergi veya hukuki danışmanlık değildir. ABD’de mülk sahibi olan yurt dışı mukimleri şu konularda ABD’li bir mali müşavir (CPA) ve avukatla görüşmelidir:

  • Kira geliri beyanı ve ITIN (Bireysel Vergi Kimlik Numarası) gerekip gerekmediği
  • Mülkü satarken uygulanan FIRPTA stopajı
  • ABD’deki mülk sahibi yurt dışı mukimlerine uygulanabilen ABD veraset (estate) vergisi kuralları
  • Mülkün şahıs adına mı yoksa LLC üzerinden mi tutulacağı
Gün batımında ABD'de tuğla cepheli müstakil ev

Türk Yatırımcılar Neden ABD Gayrimenkulünü Düşünüyor?

  • Dolar bazlı varlık; tek para birimine bağlı riski çeşitlendirmeye yardımcı olabilir
  • Kira geliri potansiyeli ve uzun vadeli değer artışı (ikisi de garanti değildir)
  • Mülkiyet ve tapu konusunda şeffaf ve iyi belgelenmiş bir hukuk sistemi
  • Yabancı alıcılar için tasarlanmış finansman; çoğu zaman tamamını nakit ödemek yerine kaldıraç kullanabilirsiniz

Kaçınmanız Gereken Yaygın Hatalar

  • Ön onay almadan ev gezmek. Rekabetin yüksek olduğu piyasalarda satıcılar finansmanı belgelenmiş alıcıları tercih eder.
  • Rezerv ve kapanış masraflarını az tahmin etmek. Bütçenizi yalnızca peşinatla sınırlamayın.
  • Vergi planlamasını kapanıştan sonraya bırakmak.
  • Lisanssız aracılarla çalışmak. Mortgage uzmanının lisansını NMLS Consumer Access sitesinden doğrulayın.

Sıkça Sorulan Sorular

Türk vatandaşı olarak ABD’de ev almak için SSN gerekir mi?

Hayır. Foreign National kredileri SSN’si veya ABD kredi geçmişi olmayan borçlular için tasarlanmıştır. Bunun yerine genellikle geçerli pasaport ve vize istenir.

Turist vizesiyle (B1/B2) Amerika’da ev alabilir miyim?

Evet. Turist vizesi mülk sahibi olmanıza engel değildir ve birçok borç veren B1/B2 vizesi olanları Foreign National kredisi için kabul eder. Mülk sahibi olmak göçmenlik statüsü sağlamaz.

Ne kadar peşinat gerekir?

Borç verene ve programa göre değişir; ancak Foreign National kredilerinde genellikle %20 ile %30 peşinat istenir. Bazı yatırımcı programlarında mülke ve DSCR oranına göre farklılıklar olabilir.

Kapanış için ABD’ye gitmem gerekiyor mu?

Zorunlu değil. Eyalete ve borç verene bağlı olarak birçok işlem uzaktan online noter (RON), konsolosluk veya apostilli noter süreciyle tamamlanabilir.

Satın aldığım evde kendim oturabilir miyim?

Foreign National programları çoğunlukla ikinci ev ve yatırım mülkleri için tasarlanmıştır. Birincil ikametgah seçenekleri sınırlıdır ve göçmenlik ile ikamet durumunuza bağlıdır.

Hangi eyaletlerden ev alabilirim?

Türk vatandaşları genellikle her eyaletten mülk alabilir; ancak eyalete özel kurallar ve borç verenlerin hizmet verdiği bölgeler değişir. Mülk seçmeden önce ikisini de teyit edin.

ABD’de Ev Sahibi Olma Yolculuğunuza Kendi Dilinizde Başlayın

Yurt dışında gayrimenkul almak karmaşık değil, net olmalı. Türkçe konuşan ekibimiz, 200’den fazla toptan borç vereni karşılaştırarak ister aile evi, ister kiralık mülk, ister uzun vadeli yatırım portföyü olsun, hedefinize uygun finansman yapısını sizin için kurar.

Ücretsiz danışmanlık için bize ulaşın:

  • Telefon: (732) 895-5137
  • E-posta: info@mortgageturk.com
  • Web: www.mortgageturk.com

Yasal uyarı: Bu yazı yalnızca bilgilendirme amaçlıdır; hukuki, vergisel veya finansal danışmanlık niteliği taşımaz. Kredi programları, peşinat şartları ve faiz oranları borç verene göre değişir ve underwriting onayına tabidir. Mortgage Turk bir Equal Housing Lender’dır. NMLS No: 2076728